- 我要注册 | 我要登录 | 相关政策 | 人才服务窗口联系方式

首页 > 落实《通知》过程中有关问题应把握的口径
落实《通知》过程中有关问题应把握的口径
发布时间:2021/04/28
现有人才提供近三年纳税记录;引进人才提供签订合同至申报时的纳税记录;享受免税政策的人才(含现有及引进人才),由用人单位提供相关证明。
二、综合所得相关问题
1、计算口径
(1)2019年税改后,“个人综合所得年度收入”可列入计算的项目包括工薪所得、劳务报酬所得、稿酬所得、特许权使用费所得等四项,须从“个人所得税”APP中查询“个人综合所得”具体数据并取证(采集办法附后)。
(2)2018年及以前年度的“个人综合所得年度收入”可列入计算的项目包括用人单位支付的基本工资、住房补贴、考核奖励、医保社保、政府补助等,不含期权、股权和分红激励、科研成果转化等,证明材料可根据合同、银行流水、税单及用人单位审核盖章的具体明细表综合判断。
(3)境外引进人才的“个人综合所得年度收入”,可根据来闽后的合同、银行流水、税单以及境外工作合同、税单、用人单位证明等综合判断。
2、时间节点
“近三年个人综合所得年度收入应达到所在设区市上一年度城镇单位在岗职工平均工资一定倍数以上(事业单位2.5倍、企业4倍)”是指每一年都要达标,不是三年的平均值达标,其中:
(1)“近三年”是指申报日之前的近三个自然年度,如人才2021年申报,则需提交2020、2019及2018的个人综合所得收入证明。
(2)“上一年度”是指每年的综合收入均要逐年跟其上一年度社平工资比较,如提交2020、2019及2018年的个人综合所得收入证明,则“上一年度”社平工资分别对应为2019、2018及2017年。
(3)“所在设区市上一年度城镇单位在岗职工平均工资”是指引进人才目前入职单位所在的设区市的平均工资,不是引进前工作单位所在设区市的平均工资。
(4)城镇单位在岗职工平均工资以福建省统计局每年公布的社平工资为准。
三、溯及既往问题
申报条件可溯源到2020年7月1日。《通知》印发前因税收未达标没有申报的人才,“近五年”、“近十年”资格条件或引进人才“近一年来闽”时限要求的计算口径可溯源到2020年7月1日。
四、其他说明
对于现有人才和符合特级、A类及B类1-13款条件的人才,“个人综合所得年度收入”也不作为认定的必要条件,无需提供收入证明,但须有纳税记录;此外,其他类受聘于企事业单位的人才须提供近3年每年高于社均工资事业单位2.5倍、企业4倍的收入证明(其中,毕业后工作未满3年的博士,提供近1年内高于社均工资2.5倍的收入证明),并提供纳税记录;各设区市自主认定的企业人才,仍须提供近3年工薪个人所得税额每年高于7万元的纳税证明(山区地市和重点县年纳税额标准下浮20%)。
“个人所得税”APP查询“个人综合所得”采集办法
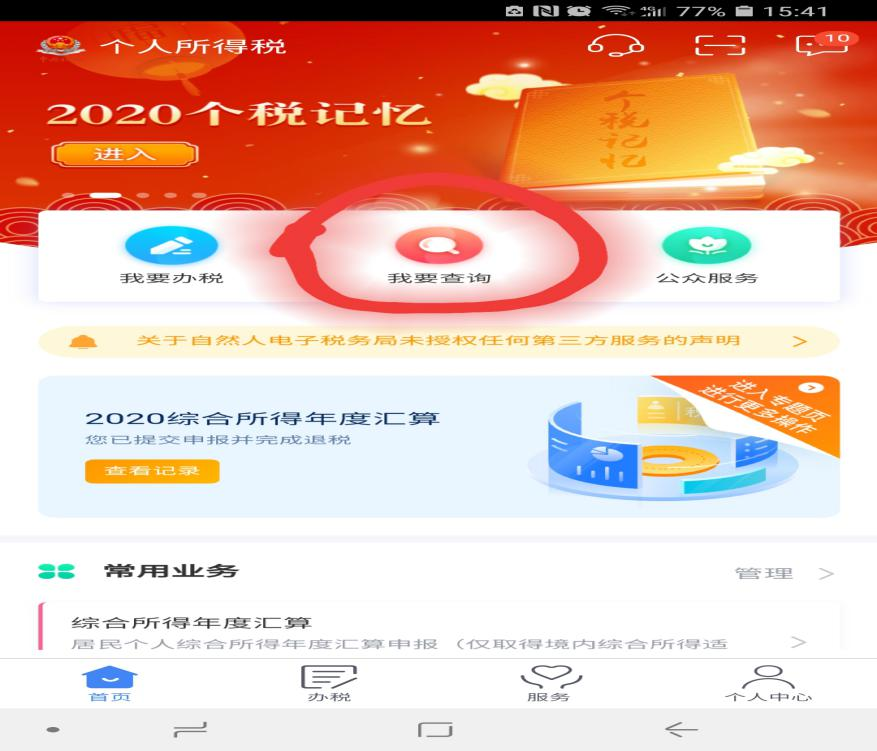
个人综合所得年度汇算申报明细表(含工资薪金、劳务报酬所得、稿酬所得、特许权使用费所得等四项),可从“个人所得税”APP中查询。登陆“个人所得税”APP,完成上一年度综合所得年度汇算后,在首页点击“我要查询”
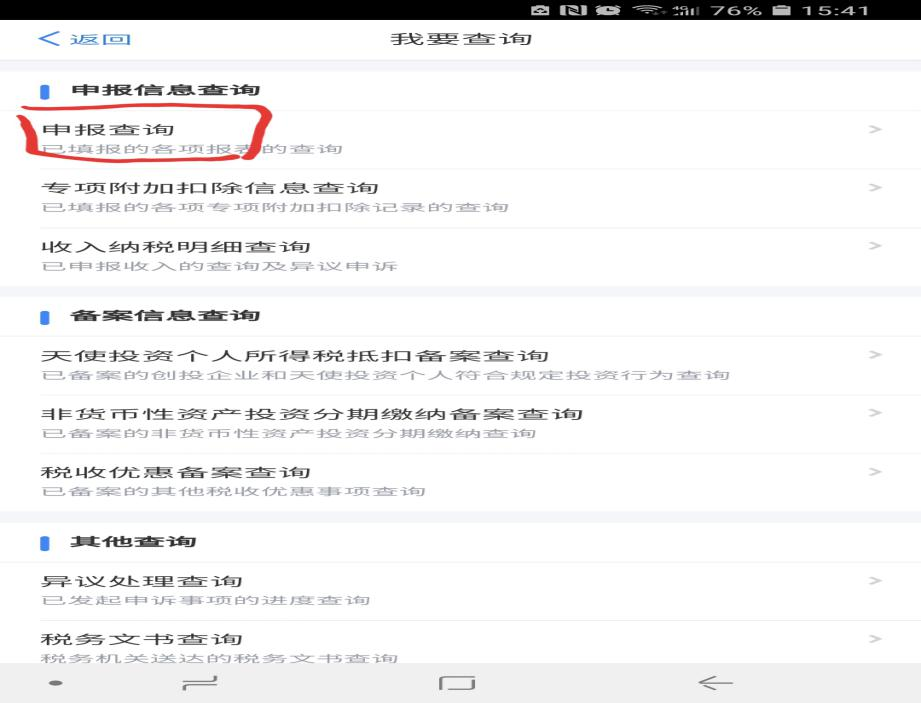
 1.“申报信息查询”下点击“申报查询”
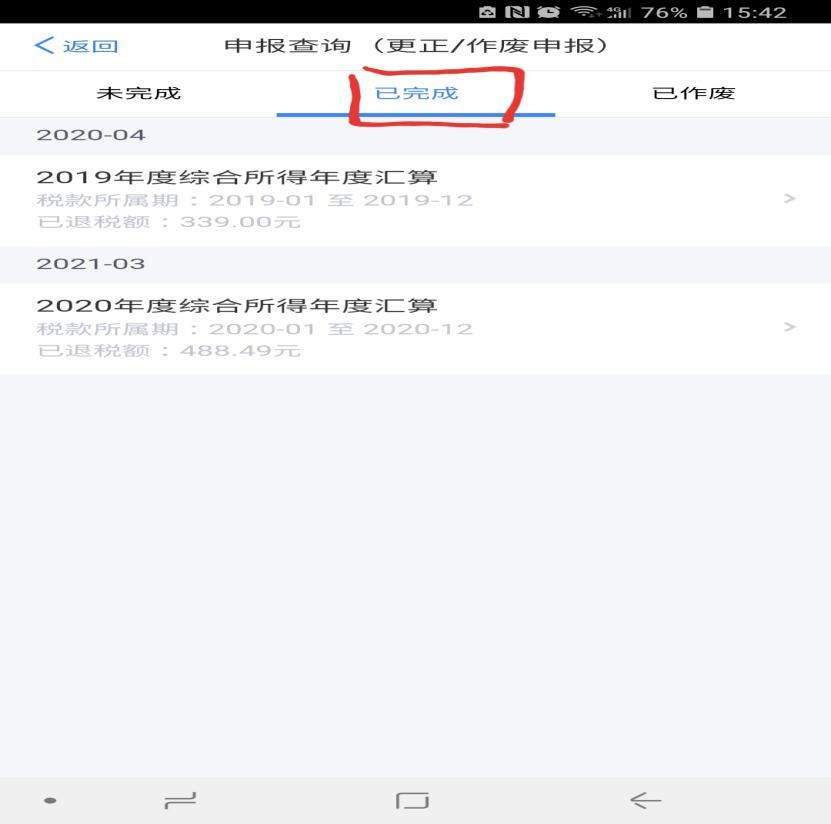
 2.选择“已完成”后选择“汇算年度”
 3.申报记录—点击“综合所得年度汇算申报明细”下“收入合计”
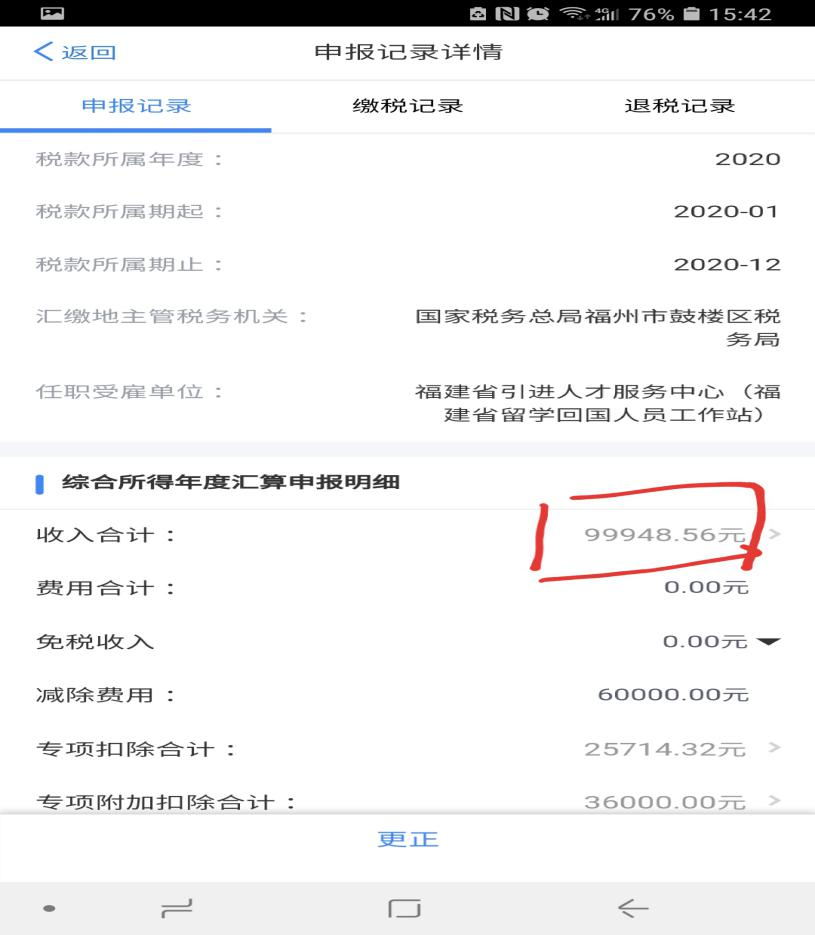 4.对工资薪金、劳务报酬所得、稿酬所得、特许权使用费所得等四项金额合计分别截屏打印。
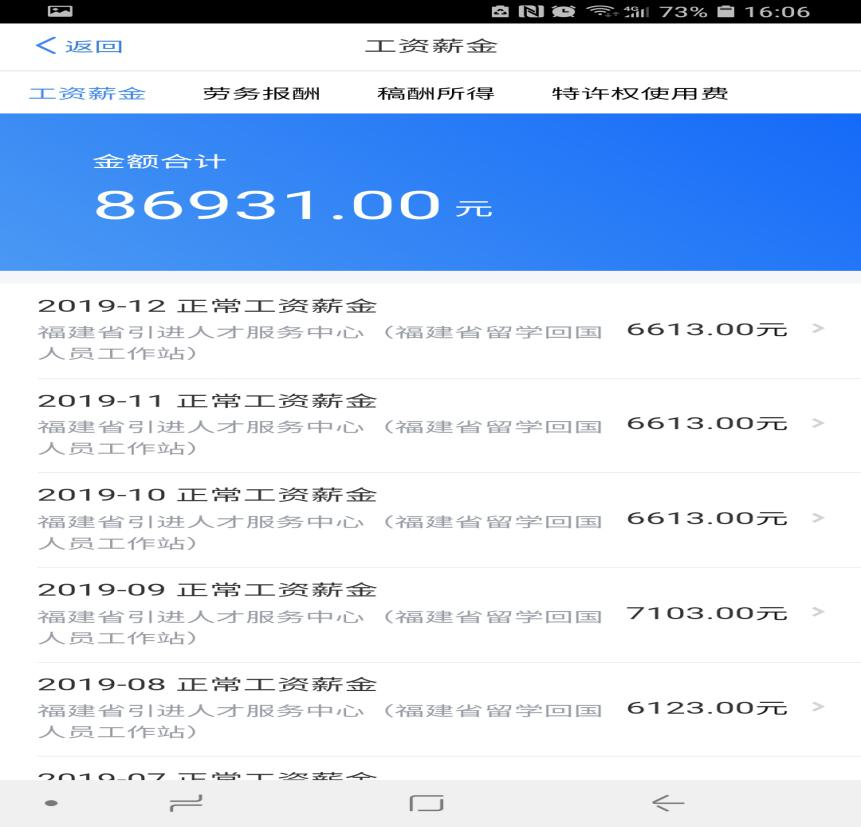 (注:打印件经个人签字、用人单位核实盖章后扫描上传作为个人年度收入证明材料)